Sehr geehrte Damen und Herren,
Im Mittelpunkt des globalen Marktgeschehens standen die Zinsentscheidungen der führenden Zentralbanken. Die US-Notenbank Federal Reserve setzte ihren geldpolitischen Lockerungskurs fort und unterstrich damit die schrittweise Rückkehr zu einer neutraleren Zinspolitik.
Das weltwirtschaftliche Bild stellt sich im September nach wie vor heterogen dar. Die einzelnen Wirtschaftsregionen zeigen deutlich unterschiedliche Wachstums- und Stabilitätsmuster.
Die US-Wirtschaft erwies sich trotz moderater Verlangsamung als widerstandsfähig. Der private Konsum und ein robuster Dienstleistungssektor stützen das Szenario einer sanften wirtschaftlichen Landung, bei der die Inflation ohne nennenswerte Rezession eingedämmt wird.
Die europäische Wirtschaft verzeichnet hingegen weiterhin ein zähes Wachstum. Insbesondere die deutsche Industrie leidet unter hohen Energiekosten, strukturellen Herausforderungen und einer verhaltenen Binnennachfrage. Die Europäische Zentralbank sieht sich dadurch im Spannungsfeld zwischen Wachstumsförderung und Inflationskontrolle.
In China belasten noch immer die anhaltende Schwäche des Immobiliensektors sowie ein gedämpftes Konsumklima das Wachstumspotenzial. Die konjunkturelle Unwägbarkeit in der Region bremst die weltweite Nachfrage nach Rohstoffen und setzt primär exportorientierte Industriebranchen unter Druck.
Die makroökonomischen Rahmenbedingungen wirkten sich im September spürbar auf die einzelnen Branchen aus. Im Technologiesektor, dem maßgeblichen Treiber der bisherigen Marktstärke, setzte sich eine ausgeprägte fundamentale Qualitätsprüfung durch.
Während in früheren Marktphasen breite Kursgewinne über das gesamte Segment hinweg zu beobachten waren, fokussieren sich Investoren nun zunehmend auf bilanzielle Substanz, verlässliche operative Margen und die konkrete Monetarisierung technologischer Innovationen. Etablierte Unternehmen aus den Bereichen Halbleiterinfrastruktur, Rechenzentren und führende Softwareanbieter zeigten im Berichtsmonat eine verhältnismäßig feste Entwicklung. Demgegenüber standen spürbare Korrekturen bei Titeln mit höherer Verschuldung oder unklaren Ertragsaussichten. Schwankungen bei den Rohstoffpreisen sowie an den internationalen Anleihemärkten trugen zusätzlich zur kurzfristigen Volatilität bei.
Mit dem Beginn des vierten Quartals tritt der Markt historisch in eine saisonal begünstigende Phase ein. Gleichwohl bleiben exogene Einflussfaktoren wie die geopolitische Lage, die US-Präsidentschaftswahl sowie die anstehenden Unternehmensberichterstattungen zum dritten Quartal wesentliche Determinanten für den weiteren Marktverlauf. Die makroökonomische Ausgangslage deutet auf ein anhaltend anspruchsvolles, aber von soliden Fundamentaldaten getragenes Marktumfeld hin. Investoren, die auf bilanzielle Substanz und zukunftsträchtige Megatrends setzen, finden im aktuellen Marktumfeld attraktive Einstiegs- und Wachstumschancen.
Herzlichst Ihr
Robert Beer & Jonas Beer
| Serviceteam +49 (0) 9602 / 93986-0 service@robertbeer.com |
 |
Matthias Herold +49 (0) 9602 / 93986-21 matthias.herold@robertbeer.com |
|
 |
Stefan Suttner +49 (0) 9602 /93986-24 stefan.suttner@robertbeer.com |
 |
Josef Bösl +49 (0) 9602 / 93986-25 josef.boesl@robertbeer.com |
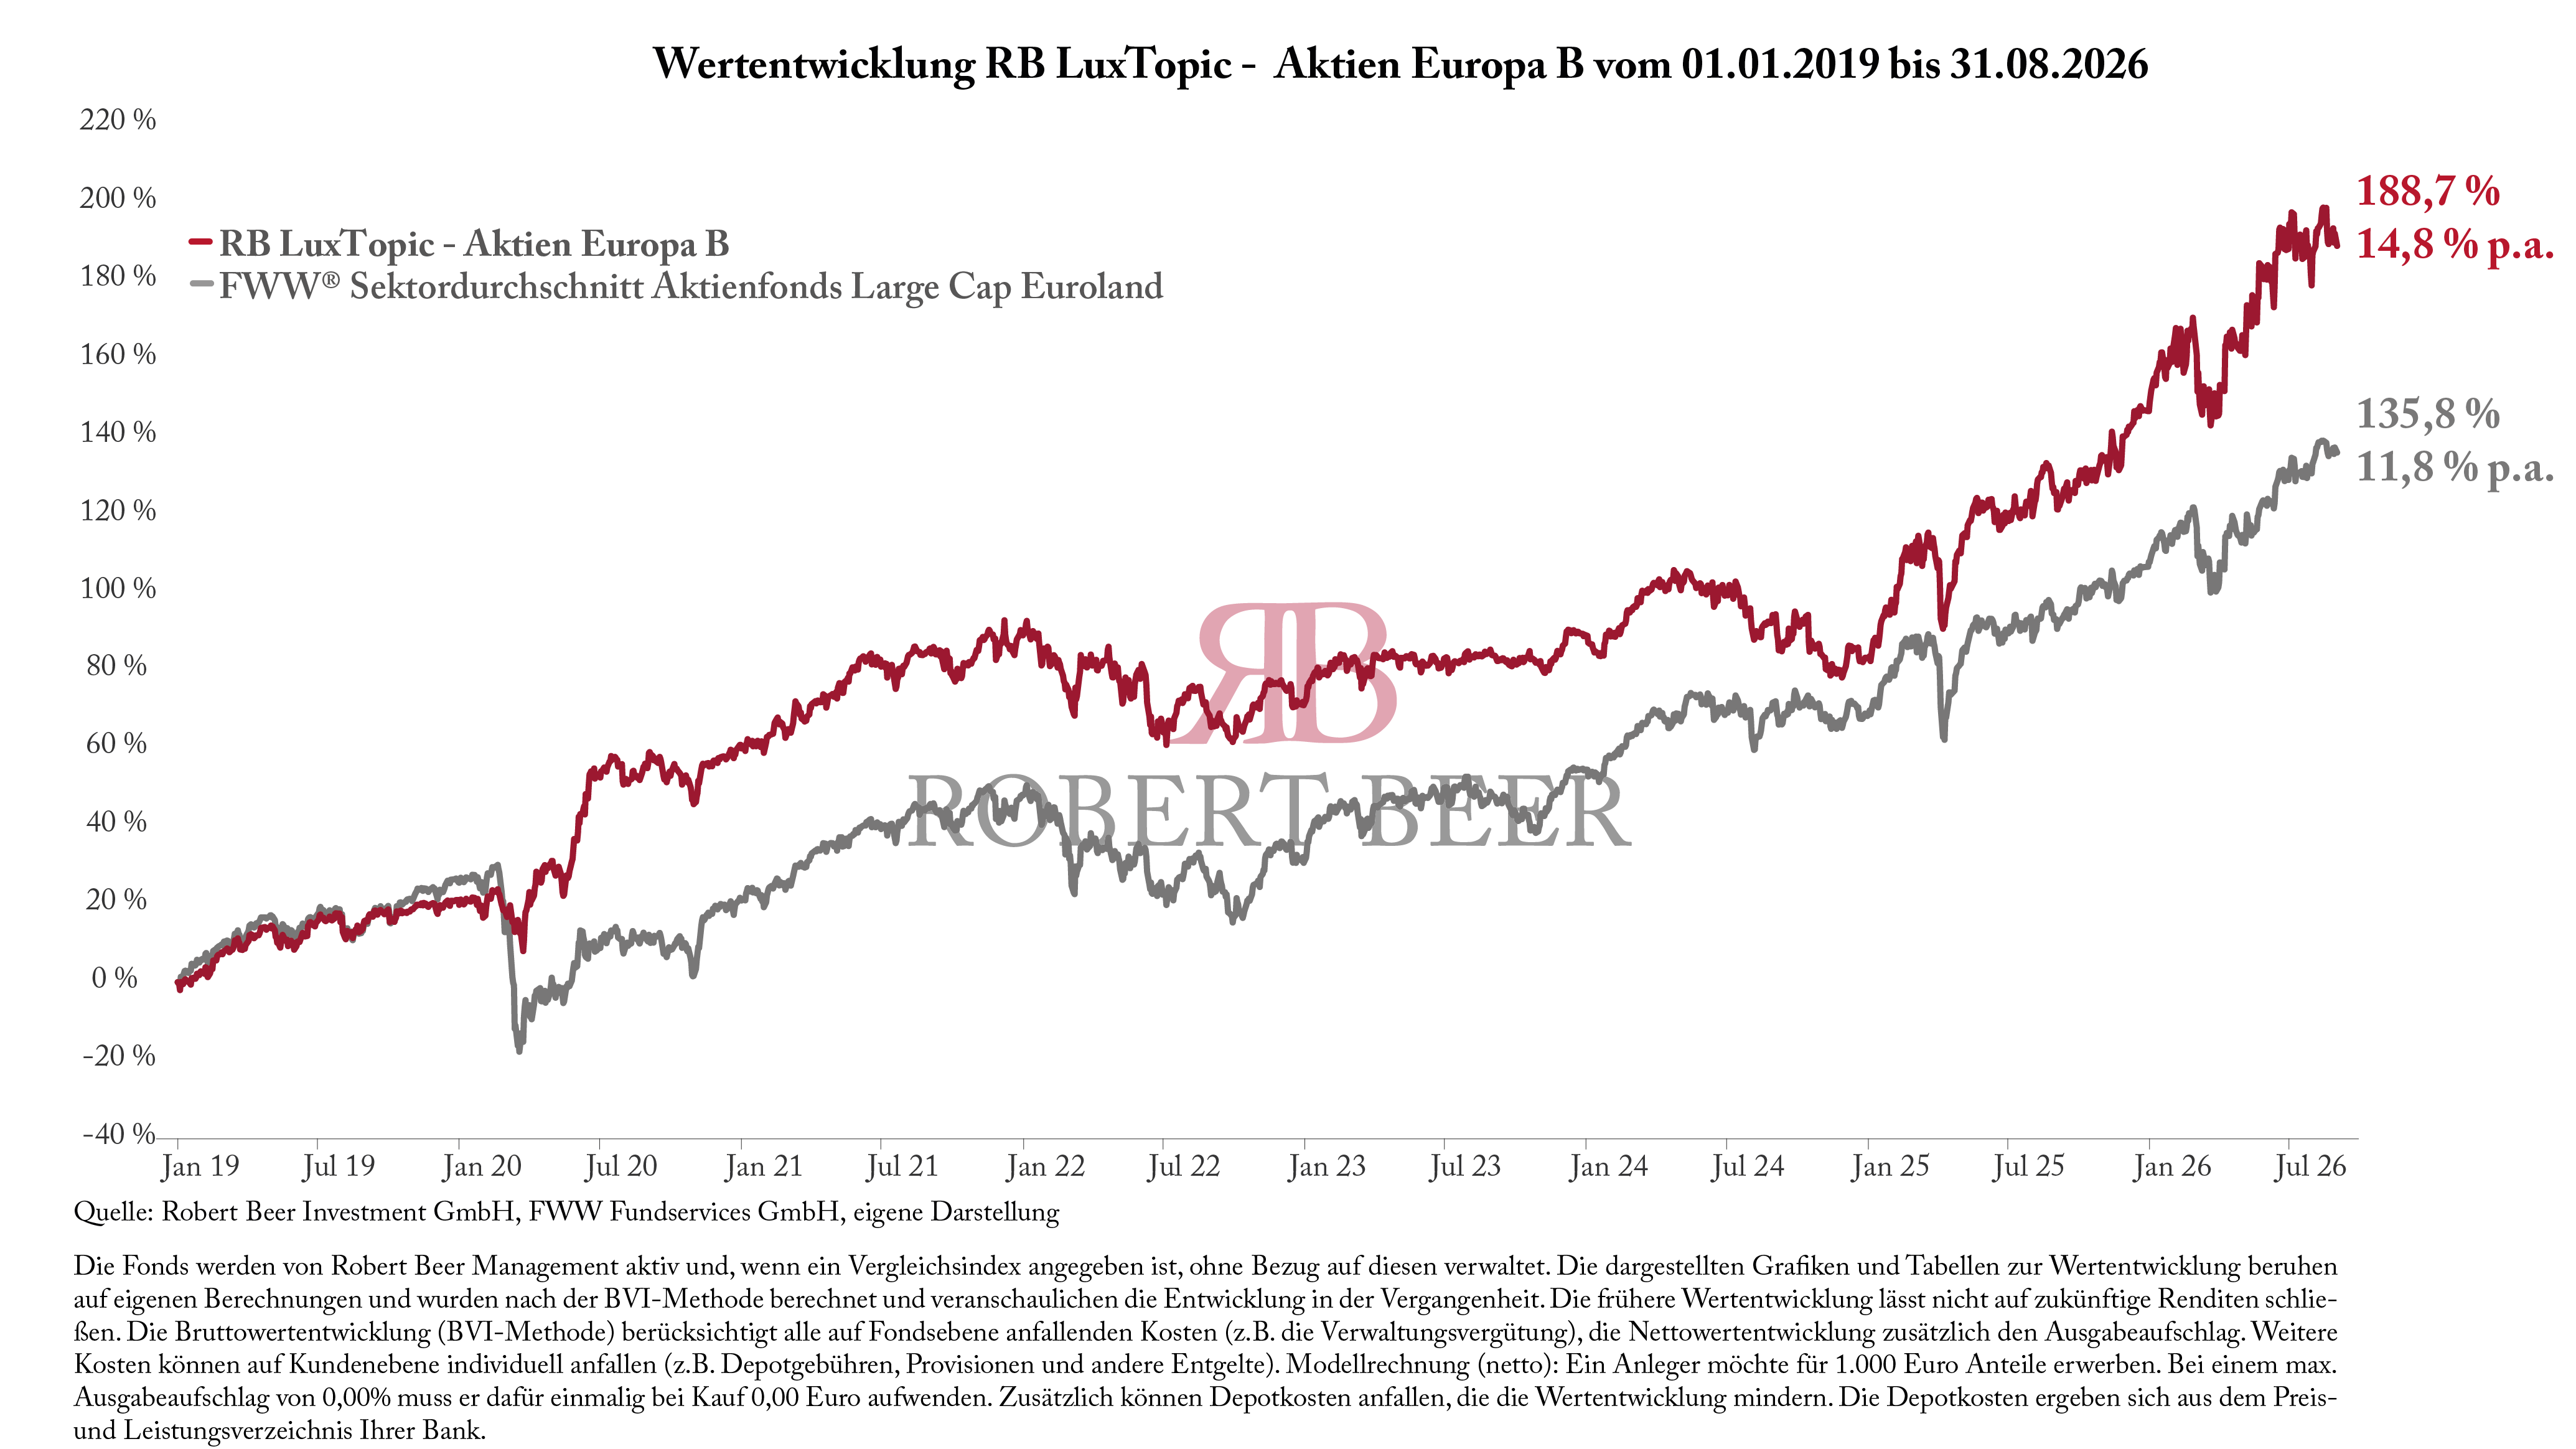
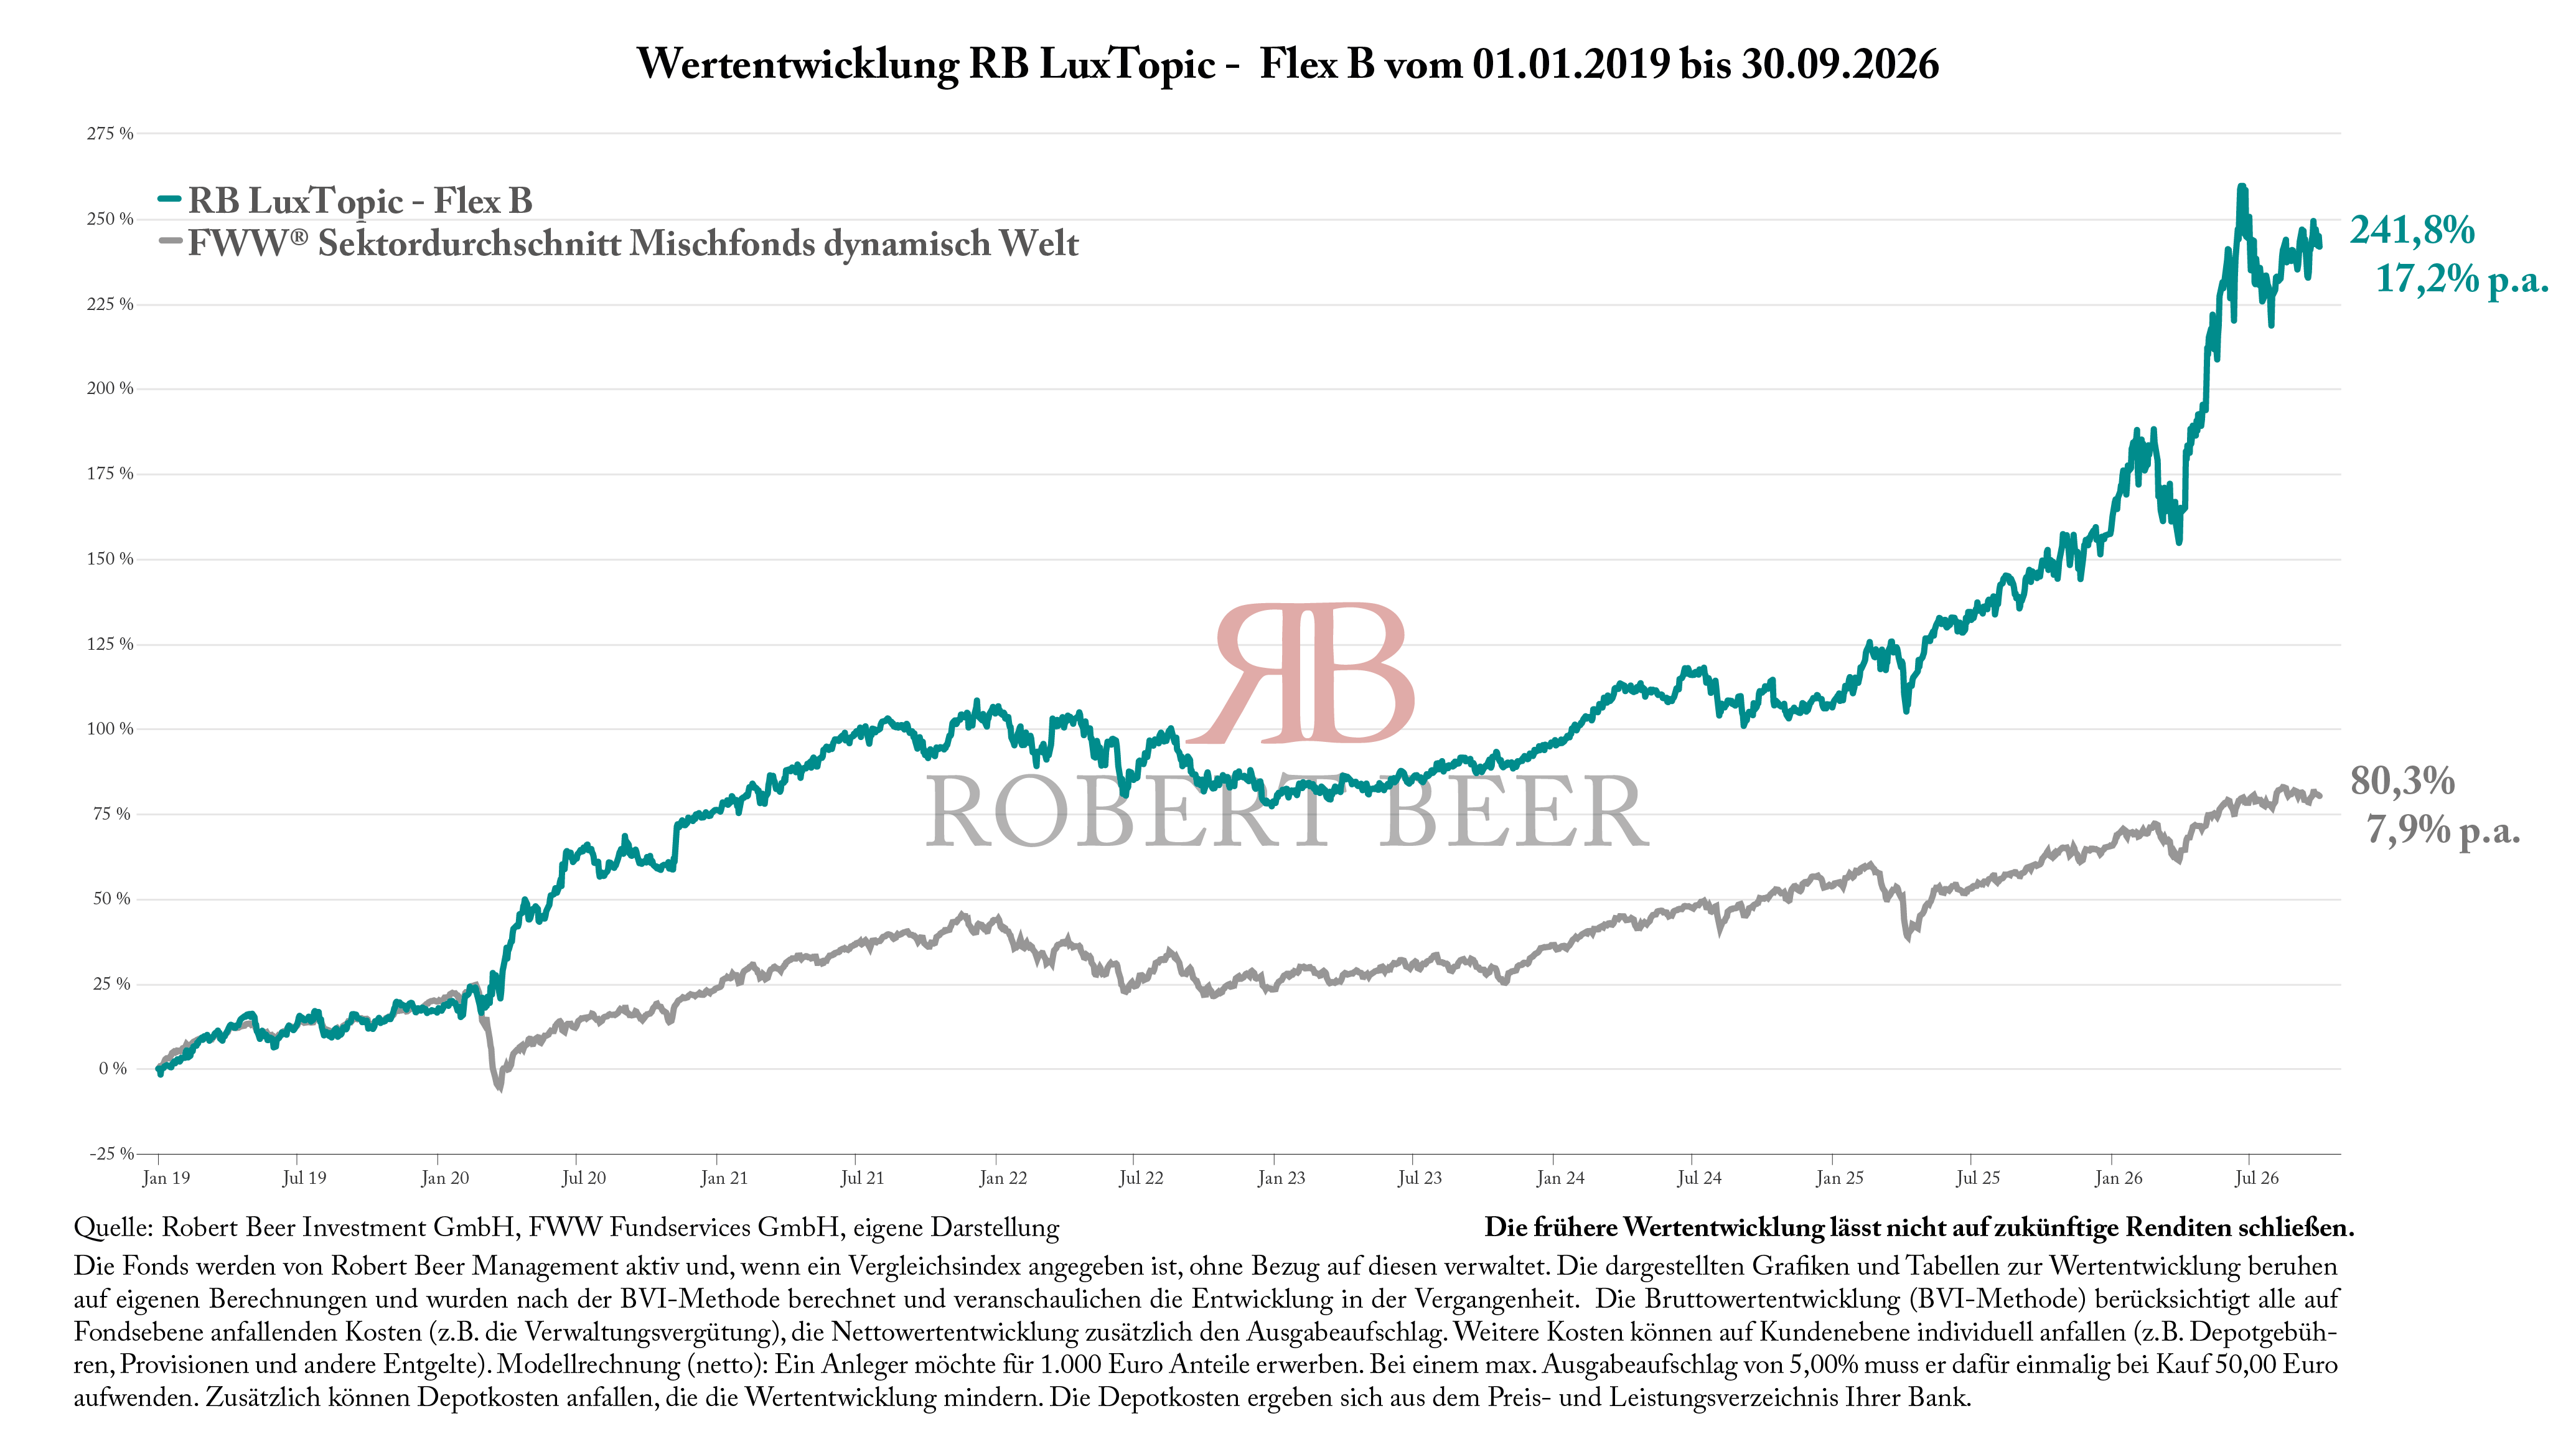
| Index/Fonds | Wertentwicklung 01.01.2019 – 30.09.2026 absolut | p.a. |
| RB LuxTopic – Aktien Europa A | + 160,3% | 13,1 % p.a. |
| RB LuxTopic – Aktien Europa B | + 185,8% | 14,5 % p.a. |
| FWW® Sektordurchschnitt Aktienfonds Large Cap Euroland | + 129,4% | 11,3 % p.a. |
| . | |
| RB LuxTopic – Flex A | + 228,1% | 16,6 % p.a. |
| RB LuxTopic – Flex B | + 241,8% | 17,2 % p.a. |
| FWW® Sektordurchschnitt Mischfonds dynamisch Welt | + 80,3% | 7,9 % p.a. |