Sehr geehrte Damen und Herren,
im August konsolidierten die internationalen Aktienmärkte auf hohem Niveau. Während die US-Indizes und ihre europäischen Pendants um neue Höchststände pendeln, waren die asiatischen Aktienmärkte von größerer Volatilität gekennzeichnet. Grund hierfür ist das größere Gewicht von Technologiewerten in Taiwan, Südkorea und Japan, die durch den KI-Boom geprägt sind.Die Weltwirtschaft wächst solide mit 3%. Angeführt wird dies aktuell von der starken US-Wirtschaft und dem weltweiten KI-Investitionsboom. Aber auch Europa hat bei allen Schwierigkeiten, internationale Topkonzerne, die sehr gut verdienen. Auch wenn die Märkte für Europa in China schwieriger werden, ergeben sich aktuell viele Chancen in Osteuropa und Indien, die es zu nutzen gilt. Die Gewinne der US-Amerikanischen Unternehmen wachsen dieses Jahr voraussichtlich um 24% und die der europäischen Pendants um 14%.
Der erhöhte Ölpreis beeinflusst die Inflationsdaten. Aber nicht nur die gestiegenen Energiekosten erhöhen die Inflation, sondern auch Preisanstiege im Zuge des KI-Booms. Speicherpreise, Strompreise und hohe Staatsausgaben sorgen alle dafür, dass sich die US-Inflation hartnäckig bei etwa 3,7% hält. Da ein Großteil der KI-Ausgaben von den großen Techkonzerne finanziert wird, sind die Investitionen wenig zinssensitiv. D.h. hier werden die Investitionen vorerst nicht durch erhöhte Zinsen gebremst, sondern hier geht es darum, möglichst schnell die neuen Datencenter zu errichten. Es ist ein KI-Wettlauf der großen Techwerte und ein Wettlauf zwischen den USA und China.
Im Gegensatz dazu ist die Baubranche stärker zinssensitiv. Sie wird durch die höheren Zinsen belastet. Der Zins in den USA ist zuletzt auf kritische Marken gestiegen. Die zehnjährige Anleihe ist auf über 4,7 % gestiegen und die 30-jährige deutlich über 5 %. Hier hat das amerikanische Finanzministerium eingegriffen und angekündigt langlaufende Anleihen zu kaufen und niedriger verzinste kurze Anleihen ausgegeben. Damit wird versucht die langfristigen Finanzierungskosten für den Staat und Unternehmen nicht zu hoch werden zu lassen. Der Markt quittierte dieses Eingreifen mit einer Abwertung des Dollars. Auch in Deutschland sind die zehnjährigen Zinssätze auf etwa 3,3% gestiegen. Ein weiterer Grund für den Zinsanstieg nicht nur in den USA, sondern weltweit, ist die Ausgabenpolitik der Staaten. Das treibt die Zinsen nach oben. Zu stark steigende Zinsen können die Wirtschaft bremsen.
Es gibt aber nicht nur Verlierer bei steigenden Zinsen. Es gibt auch Branchen, die von steigenden Zinsen profitieren. Besonders Versicherungskonzerne und Banken, die aufgrund der höheren Zinsmarge starke Erträge erzielen. Die starke Ertragslage der europäischen Banken verstärkt den Konsolidierungsprozess, da durch die starken Erträge nun genügend Kapital für Aufkäufe vorhanden ist.
In Spanien stechen die zwei hervorragenden Banken, Banco Santander und Banco Bilbao heraus. Banco Santander hat erst kürzlich die US-Amerikanische Bank Webster für circa 10,5 Milliarden Euro übernommen. In Italien ringt die Intesa Sanpaolo die Banca Monte dei Paschi di Siena zu übernehmen. Auch die operativ exzellent geführte Unicredit ist dabei die Commerzbank zu übernehmen und hält bereits ca. 50% Anteil. Die Commerzbankführung versuchte mit Rückendeckung der Politik die Übernahme zu blockieren, was jedoch gescheitert ist. Die Regierung sollte nun die Konsolidierung nutzen, um in Verhandlungen die Mittelstandsfinanzierung zu stärken. Anschließend sollte der Anteil mit Gewinn verkauft werden, um die Konsolidierungswelle zu unterstützen.
In den USA gab es diese Konsolidierungswelle bereits nach der Finanzkrise 2008 und hat den USA zu enormer Stärke durch einen starken US-Amerikanischen Kapitalmarkt verholfen. Europa benötigt ebenfalls große Finanzplayer, um die großen Zukunftsinvestitionen souverän zu stemmen und auch den europäischen Kapitalmarkt zu stärken. Ansonsten verliert Europa weiter den Anschluss. Da führt kein Weg an einer Konsolidierung vorbei.
Eine UniCredit ist bestens aufgestellt und mit einem Cost-Income Ratio von 35% vs 53% bei der Commerzbank im Gegensatz zur Commerzbank kosteneffizient geführt. Die Bank hat eine starke Führung und hat sich in den letzten Jahren zu einem starken Player in Europa entwickelt. So hat die Bank schon vor Jahren die HypoVereinsbank gekauft, in Österreich die Bank Austria, sich in Polen engagiert und zuletzt an der griechischen Alpha Bank beteiligt. Jetzt wird die Commerzbank integriert. Wenn man noch etwas weiter in der Historie zurückgeht, kann man feststellen, dass die UniCredit somit indirekt die frühere Nummer zwei in Deutschland die Dresdner Bank, die Nummer drei die Commerzbank, die Nummer vier die Bayerische Vereinsbank und die Nummer fünf die Bayerische Hypobank übernommen hat. Das muss Gründe haben. Der Hauptgrund liegt darin, dass sie sehr effektiv, zielstrebig und bestens geführt wird.
Herzlichst Ihr
Robert Beer & Jonas Beer
| Serviceteam +49 (0) 9602 / 93986-0 service@robertbeer.com |
 |
Matthias Herold +49 (0) 9602 / 93986-21 matthias.herold@robertbeer.com |
|
 |
Stefan Suttner +49 (0) 9602 /93986-24 stefan.suttner@robertbeer.com |
 |
Josef Bösl +49 (0) 9602 / 93986-25 josef.boesl@robertbeer.com |
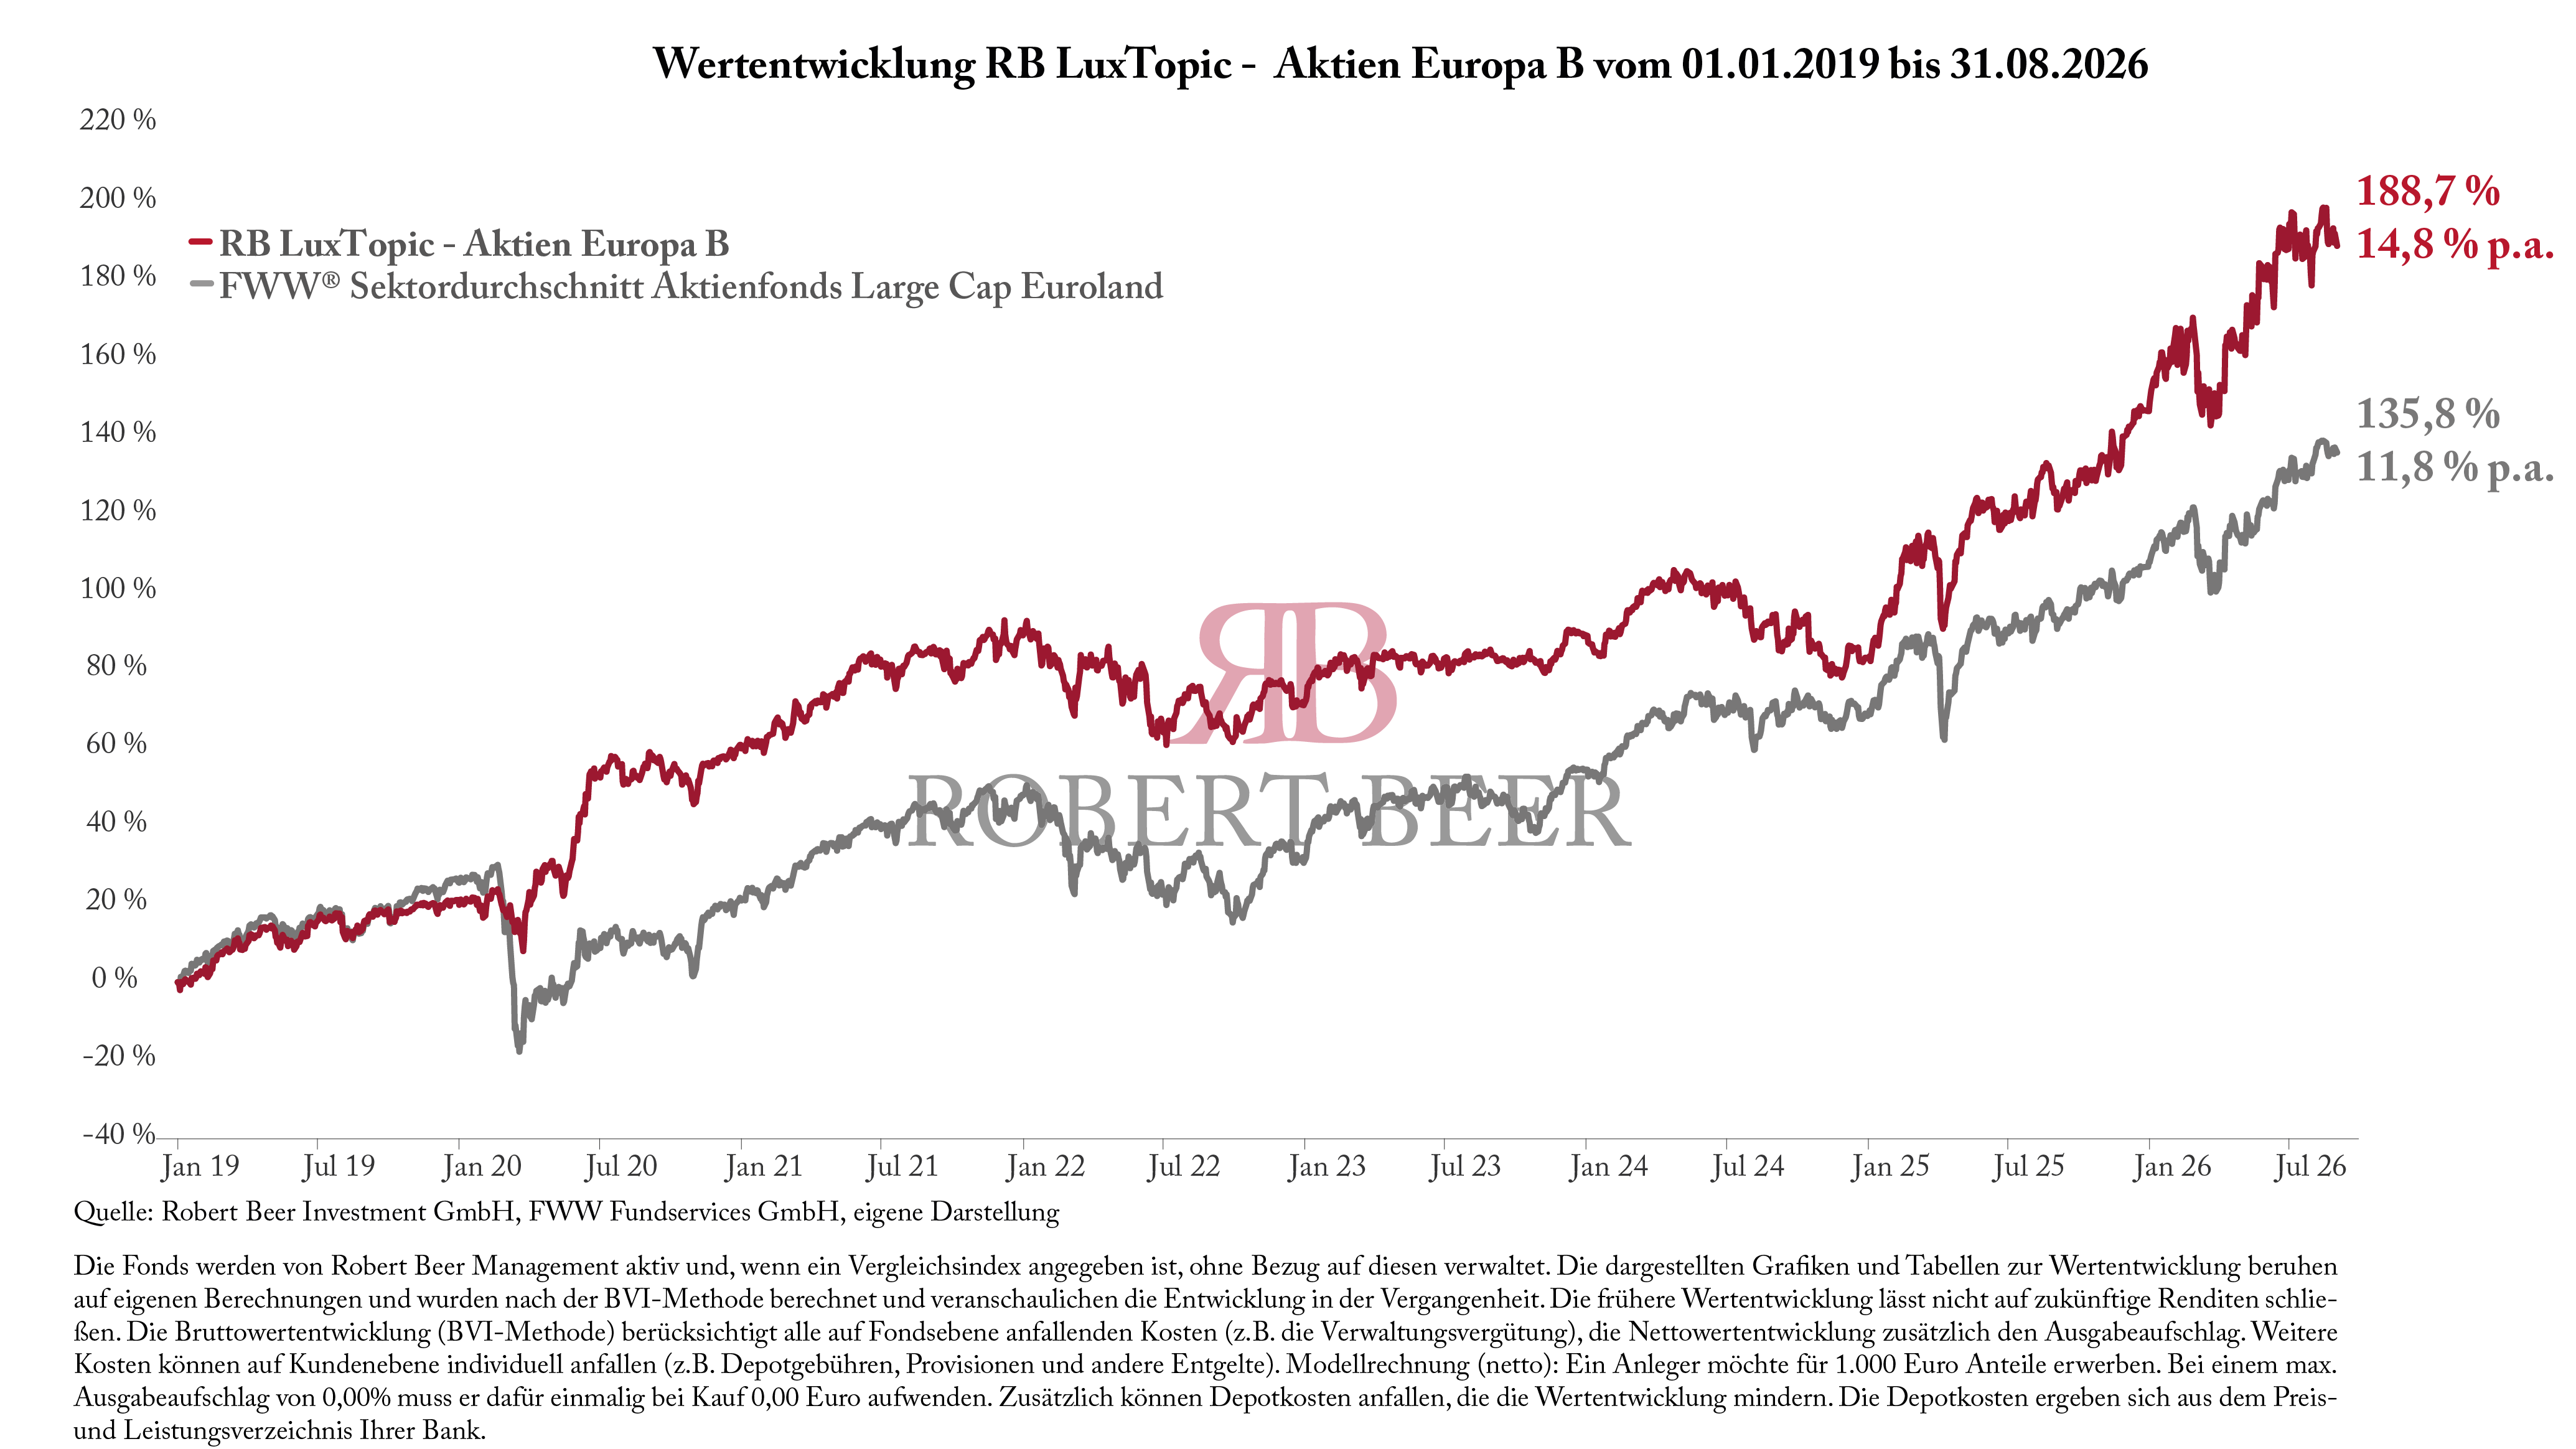
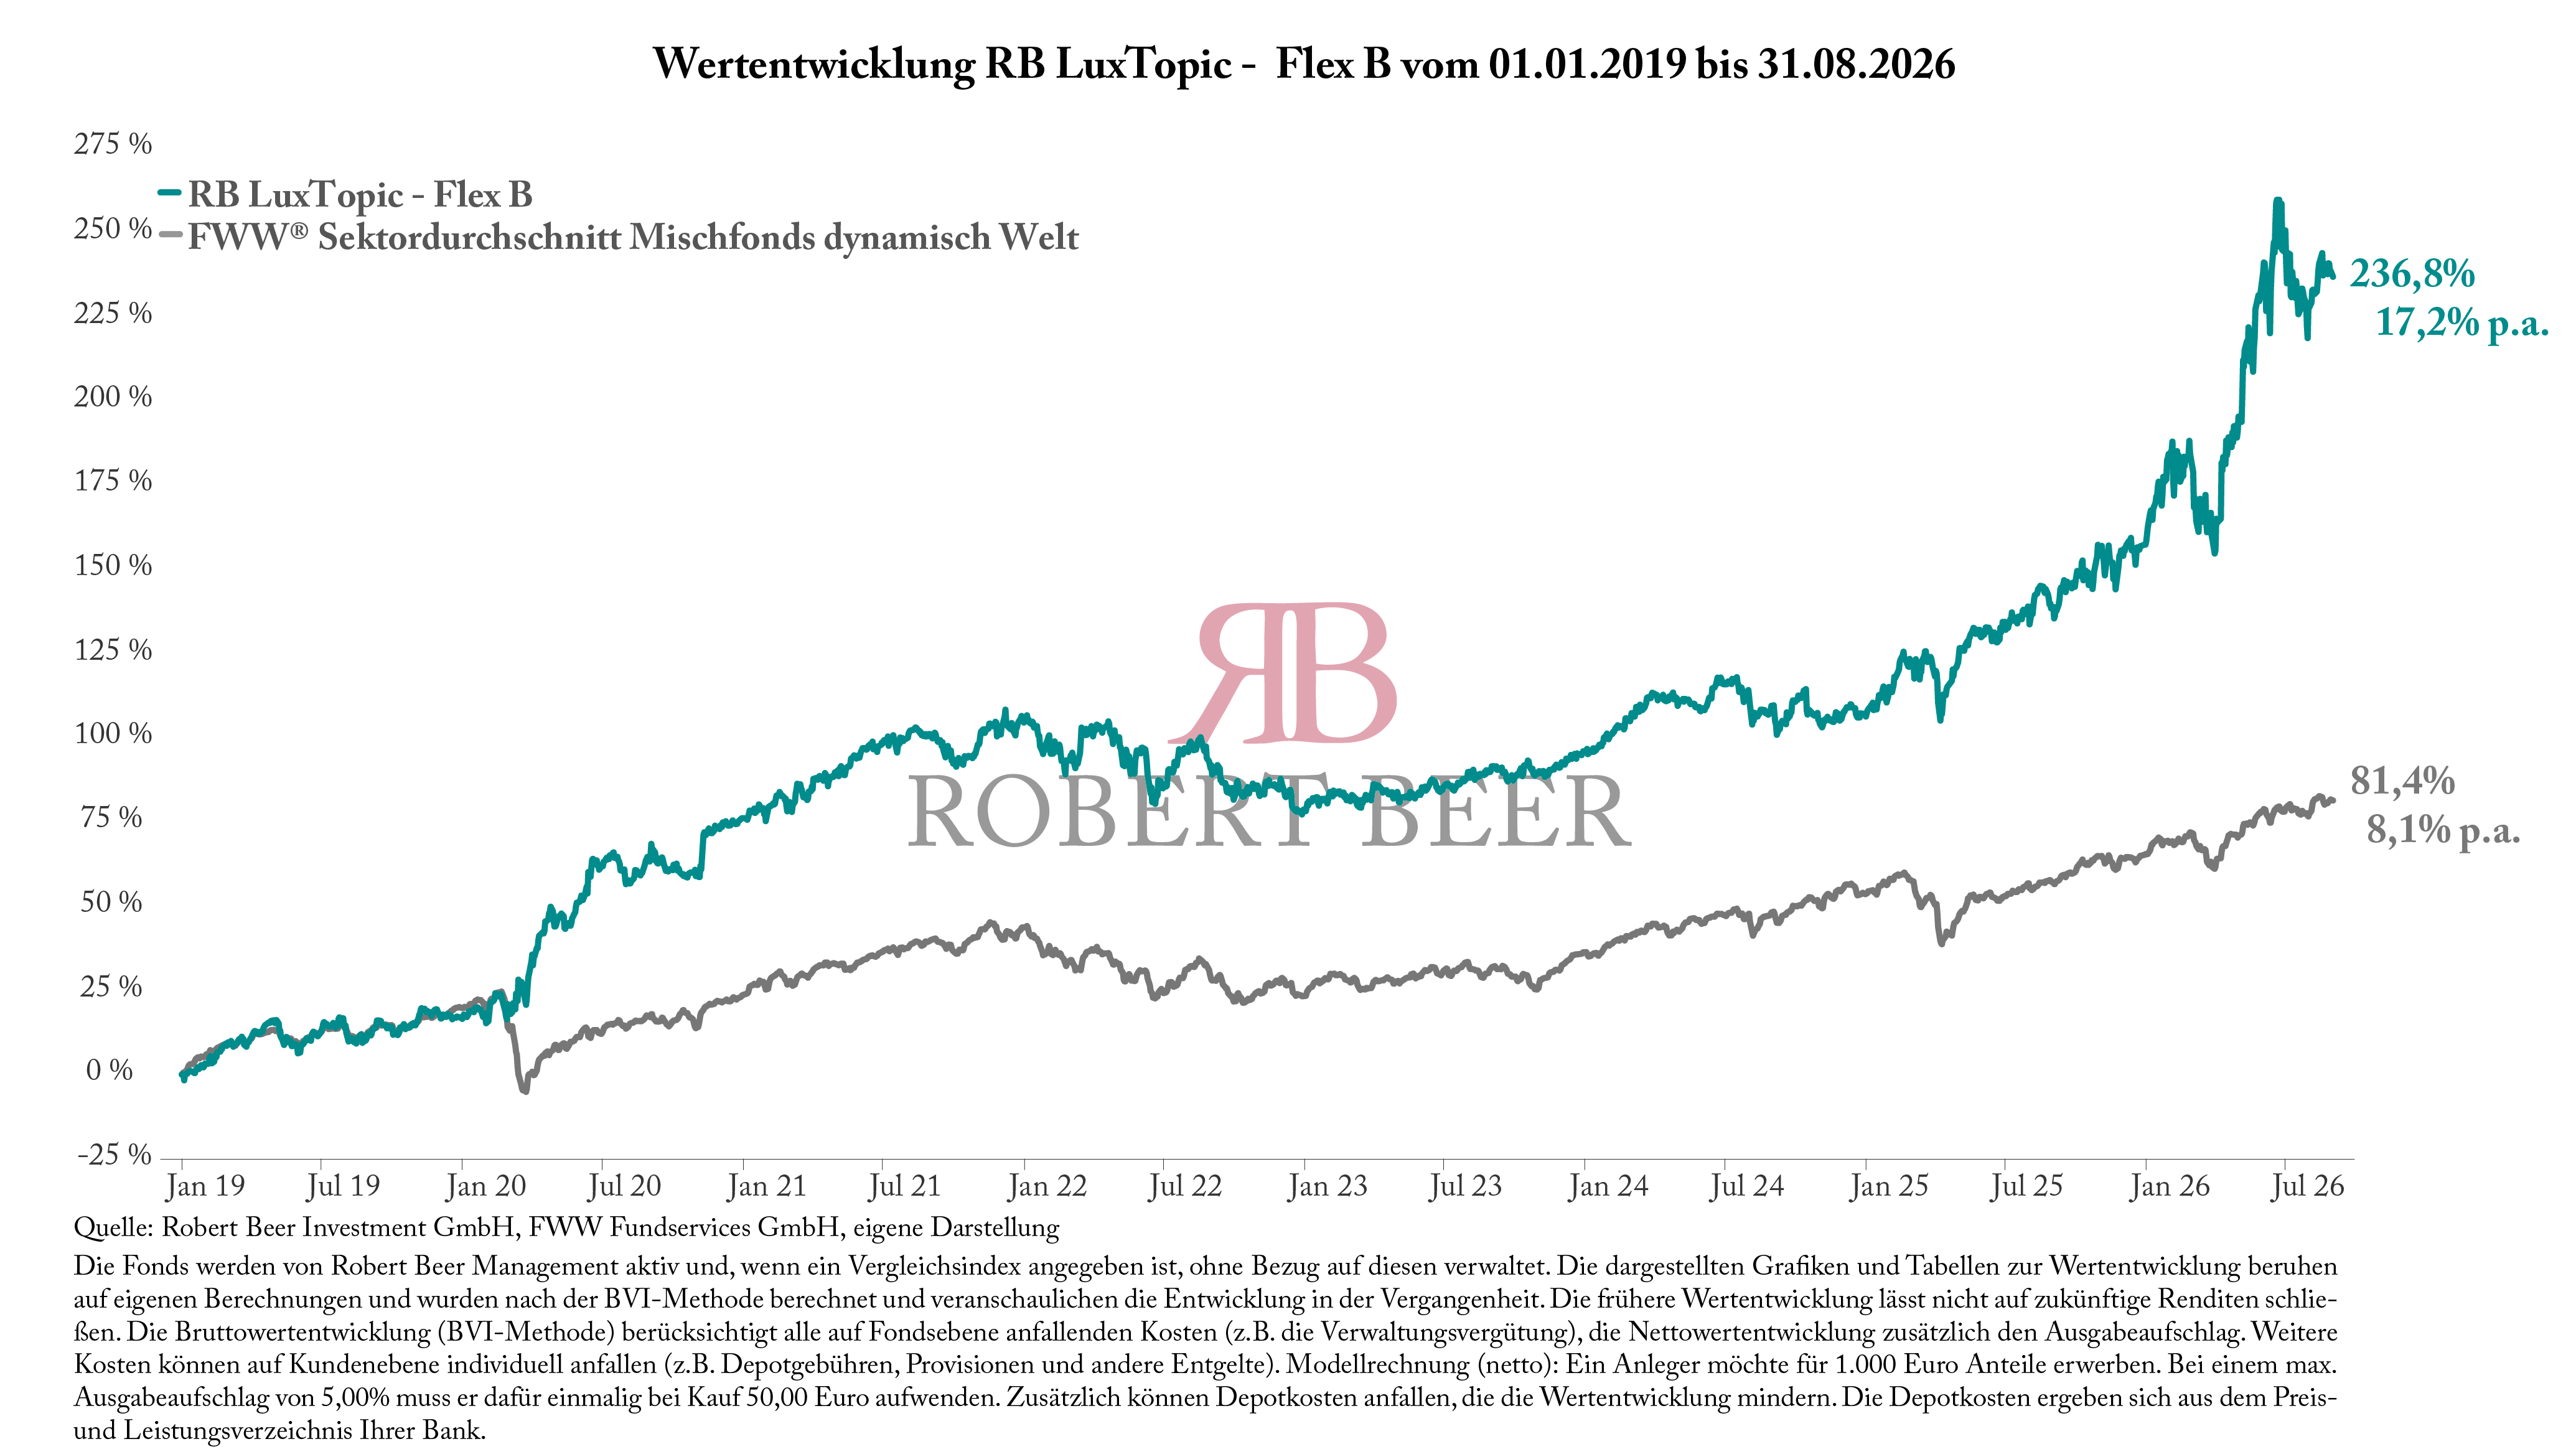
| Index/Fonds | Wertentwicklung 01.01.2019 – 31.08.2026 absolut | p.a. |
| RB LuxTopic – Aktien Europa A | + 162,8% | 13,4 % p.a. |
| RB LuxTopic – Aktien Europa B | + 188,7% | 14,8 % p.a. |
| FWW® Sektordurchschnitt Aktienfonds Large Cap Euroland | + 135,8% | 11,8 % p.a. |
| . | |
| RB LuxTopic – Flex A | + 223,4% | 16,5 % p.a. |
| RB LuxTopic – Flex B | + 236,8% | 17,2 % p.a. |
| FWW® Sektordurchschnitt Mischfonds dynamisch Welt | + 81,4% | 8,1 % p.a. |
Die frühere Wertentwicklung lässt nicht auf zukünftige Rendieten schließen.